企業を経営する中で、あるいは経営者や人事・労務担当者として現場を預かる中で、毎年6月〜7月に訪れる「社会保険の定時決定(算定基礎届)」は、極めて慎重な対応が求められる一大イベントです。
標準報酬月額は、従業員と会社が折半して負担する健康保険料や厚生年金保険料の「基礎」となる金額です。しかし、実務の現場では「どの手当を含めるべきか」「残業代が急増した月はどう扱うのか」「パート・アルバイトの年収の壁(106万円の壁)や短時間労働者の適用拡大にどう対応すべきか」など、判断に迷う複雑なケースが後を絶ちません。
経営者や人事労務担当者には、労働法規や社会保険制度に対する正しい理解はもちろんのこと、従業員との信頼関係を守る心理的な視点や、会社全体の総人件費を適切に管理する経営的・財務的視点が求められます。
本記事では、標準報酬月額の基本的な概念から、定時決定・随時改定・資格取得時の実務上の注意点、近年の法改正に伴う短時間労働者の社会保険適用拡大(いわゆる106万円の壁)と手当・助成金の活用法まで、実務で即座に役立つ知識を体系的かつ網羅的に解説します。
1. 標準報酬月額の基本概念と等級体系
なぜ「実際の給与額」ではなく「標準報酬月額」を使うのか?
健康保険や厚生年金の保険料は、本来であれば毎月支給される実際の給与額(報酬)に応じて計算するのが理想的に見えるかもしれません。しかし、毎月の残業代や手当の変動に合わせて全従業員の保険料を1円単位で毎月再計算していては、企業の労務担当者にとっても、制度を運用する日本年金機構や健康保険組合にとっても、膨大な事務負担が発生してしまいます。
そこで制度上、毎月支払われる実際の報酬額を一定の幅ごとに区切った「等級(標準報酬月額)」に当てはめ、その等級に応じた保険料額を適用する仕組みが導入されています。これにより、毎月の保険料計算が著しく簡素化され、事務効率化が図られています。
標準報酬月額の等級幅と上限・下限
標準報酬月額の等級区分は、健康保険と厚生年金保険でそれぞれ上限・下限が異なっています。
- 健康保険:第1級(58,000円)〜 第50級(1,390,000円)
- 厚生年金保険:第1級(88,000円)〜 第32級(650,000円)
※なお、40歳以上65歳未満の被保険者に課される「介護保険料」は、健康保険の標準報酬月額に基づいて決定・徴収されます。
例えば、毎月の報酬月額(後述する各種手当を含む総支給額)が「290,000円〜310,000円」の範囲にある場合、健康保険・厚生年金ともに「300,000円(健康保険:第23級/厚生年金:第19級)」という標準報酬月額が適用され、この300,000円に各保険料率を乗じて毎月の保険料が算出されます。
2. 定時決定(算定基礎届)の実務と判定プロセス
標準報酬月額は一度決まれば永久に固定されるわけではなく、毎年定期的に見直しを行います。この年1回の見直し手続きを「定時決定」と呼び、提出する書類を「被保険者報酬月額算定基礎届(算定基礎届)」と呼びます。
定時決定の基本スケジュール
- 対象者:7月1日現在で企業に在職しているすべての被保険者(ただし、6月1日以降に資格取得した人や、7月〜9月に随時改定が行われる人などを除く)
- 対象期間(支払基礎月):4月・5月・6月の3か月間に支払われた報酬
- 提出書類:健康保険・厚生年金保険 被保険者報酬月額算定基礎届
- 提出期限:毎年7月10日まで(年金事務所または健康保険組合へ提出)
- 適用期間:同年9月分の保険料(翌月控除の場合は10月給与から控除される分)から翌年8月分まで
対象となる「報酬」の範囲:何を含め、何を除外するか?
算定基礎届の作成において最もミスが発生しやすいのが、「報酬」に含めるべき項目と除外すべき項目の切り分けです。労働の対価として支払われるものは、名称や課税・非課税の別にかかわらず、原則としてすべて報酬に含まれます。
【報酬に含まれるもの(主な例)】
- 基本給(月給、日給、時給など)
- 役職手当・資格手当・家族手当・住宅手当
- 残業手当(時間外手当)・深夜手当・休日手当
- 通勤手当(※非課税交通費であっても、全額「報酬」に含めて計算します)
- 別居手当・勤務地手当
- 年4回以上支給される賞与・インセンティブ
【報酬に含まれないもの(主な例)】
- 年3回以下で支給される賞与(※これらは別途「標準賞与額」として処理されます)
- 結婚祝い金・出産祝い金・見舞金・香典(慶弔金など臨時に受けるもの)
- 出張旅費・日当(実費弁償的な性質を持つもの)
- 解雇予告手当・退職金
- 社会保険適用推進手当(一定の要件を満たすもの。後述)
【実務ポイント:通勤手当のトラップ】
所得税法上は非課税とされる通勤手当(公共交通機関の定期代やマイカー通勤のガソリン代相当額など)であっても、社会保険の「報酬」には全額算入しなければなりません。6か月定期券を一括支給している場合は、1か月分(6分の1)に按分して各月の報酬に加算する必要があります。
支払基礎日数と算定対象月の判断基準
4月・5月・6月に支払われた給与の平均値を求める際、単に「3か月の合計÷3」と計算してはいけません。各月の「支払基礎日数(給与計算の対象となった日数)」を確認する必要があります。
- 月給制の場合:カレンダー上の暦日数(または就業規則で定められた所定労働日数)が支払基礎日数となります。休職等がない限り、通常は28日〜31日となります。
- 日給制・時給制の場合:実際に勤務した出勤日数が支払基礎日数となります。
支払基礎日数による算定対象月の絞り込み(一般の被保険者)
- 4月・5月・6月とも17日以上:3か月間の合計金額÷3
- 17日以上の月が2か月:17日以上の2か月間の合計金額÷2(17日未満の月は除外)
- 17日以上の月が1か月:17日以上の1か月間の金額(他の2か月は除外)
- 3か月とも17日未満:従前の標準報酬月額をそのまま引き継ぐ(※短時間労働者・パートタイマーは特例規定あり)
3. 随時改定(月額変更届)の要件と固定変動の捉え方
定時決定で決定された標準報酬月額は、原則として翌年8月まで固定されます。しかし、年度の途中で給与体系が大幅に変わった場合、実情と保険料が乖離してしまいます。この乖離を是正するために行われるのが「随時改定」であり、提出書類は「被保険者報酬月額変更届(月変届:げつへんとどけ)」です。
随時改定が成立するための「3つの絶対条件」
随時改定を実施するためには、以下の3つの要件をすべて満たす必要があります。
- 固定的賃金に変動があったこと(昇給、降給、手当の新設・廃止、給料体系の変更など)
- 変動月から継続した3か月間(支払基礎日数がすべて17日以上)の報酬平均額と、現在の標準報酬月額との間に「2等級以上の差」が生じたこと
- 固定的賃金の変動と、等級の上下の方向性が一致していること
「固定的賃金」と「非固定的賃金」の違い
随時改定の起点となるのは、必ず「固定的賃金の変動」です。
- 固定的賃金:稼働実績や労働時間に関係なく、あらかじめ支給額や支給基準が決まっている賃金。
- (例)基本給の改定、役職手当の増減、家族手当の支給人数変更、通勤手当の変更(改定や転居)、日給・時給単価の変更
- 非固定的賃金:稼働実績や残業時間、労働水量等によって変動する賃金。
- (例)残業手当(時間外手当)、深夜手当、歩合給、皆勤手当(出勤日数依存)
【注意すべき実務例:残業代のみの急増】
業務が多忙を極め、残業代が急増した結果として3か月平均が従前より2等級以上上がったとしても、固定的賃金の変動(基本給や手当の改定)が一切伴っていなければ、随時改定の対象にはなりません。
一方で、基本給が「わずか500円」昇給したタイミングでたまたま残業が急増し、結果として2等級以上上がった場合は、固定的賃金の変動に伴うものとして随時改定の対象となります。
随時改定の反映タイミング
固定的賃金が変動した月を「第1月」とし、そこから連続する3か月の給与を実績として評価します。改定された新しい標準報酬月額は、変動があった月から数えて4か月目の保険料から適用されます。
- (例)4月給与から基本給が昇給した場合
- 対象月:4月、5月、6月(支払基礎日数が17日以上あるか確認)
- 差額確認:4月〜6月の平均報酬月額が、従前の等級より2等級以上アップしているか
- 改定月:7月分保険料(8月引き落とし/8月支給給与控除)より改定
4. 資格取得時(新入社員・中途採用)の標準報酬月額決定
新入社員や中途採用者を雇い入れた際(被保険者資格を取得した時)は、過去の給与実績が存在しません。そのため、入社時点における「見込み額」を算出して標準報酬月額を決定します。提出書類は「被保険者資格取得届」です。
給与形態別の見込額の算出方法
- 月給制・年俸制の場合入社時に定められた「基本給+決定している諸手当(役職・住宅等)+見込み通勤手当+見込み残業手当」の合計額をそのまま見込額とします。
- 日給制・時給制の場合「単価 × 同様の業務に従事する既存社員の平均稼働日数(または契約上の所定勤務日数)」で算出した額に、見込み手当を加算します。
資格取得時の注意点と実務の落とし穴
入社時に「残業はほとんど発生しないだろう」と見込んで残業代を0円で申告していたものの、実際には初月から大幅な残業が発生した場合など、見込みと実績に大きな差異が生じることがあります。
資格取得時に決定した標準報酬月額は、原則としてその年の定時決定(または随時改定の条件を満たすまで)見直されません。ただし、資格取得時の見込額算出があまりに著しく実態と乖離しており、最初から虚偽または過誤があったと認められる場合は、遡及して訂正を求められるケースがあるため、過去の同種職種の平均残業時間などを参考に、現実的な見込額を算定することが肝要です。
5. 「106万円の壁」と短時間労働者の社会保険適用拡大
近年、人事・労務実務において最も法改正対応が加速している分野が、短時間労働者(パート・アルバイト等)に対する社会保険の適用拡大です。
短時間労働者の社会保険適用要件
社会保険の被保険者数が「常時50人を超える」企業(特定適用事業所)で働く短時間労働者は、以下の4つの要件をすべて満たす場合、パート・アルバイトであっても社会保険への加入が義務付けられます。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収換算で約106万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと(※休学中や夜間学生などを除く)
※なお、月額賃金8.8万円の算定にあたっては、「基本給および諸手当」が対象となり、割増賃金(残業代)、休日手当、精皆勤手当、通勤手当、結婚手当などの臨時の賃金は除外して判定します。(前述の「標準報酬月額の算定基礎(通勤手当も含める)」とは判定基準が異なる点に注意してください。)
年収の壁(106万円の壁)問題と働き控えへの懸念
短時間労働者が社会保険に加入すると、将来受給できる年金額(厚生年金)が増加し、傷病手当金や出産手当金といった医療保険の傷病・出産手当手当が手厚くなるという大きなメリットがあります。
しかし、短時間労働者本人にとっては、それまで発生していなかった社会保険料の自己負担(給与の約15%程度)が新たに発生するため、「手取り収入が一時的に減少してしまう」という課題が生じます。これによって、就労時間を意図的に抑える「働き控え」が発生し、企業の深刻な人手不足に拍車をかける要因となっていました。
企業の対応策:社会保険適用推進手当と助成金の活用
政府はこの「手取り減少」に伴う働き控えを防ぎ、従業員のキャリアアップと社会保険加入を円滑に進めるため、支援構造を整えています。企業が活用すべき主要な施策は以下の2点です。
① 社会保険適用推進手当の支給
企業が、新たに社会保険に加入した短時間労働者に対し、本人の社会保険料負担を穴埋めする目的で「社会保険適用推進手当」を支給することができます。
- 特例措置のメリット:この手当を支給した場合、本人負担分の保険料相当額を上限として、支給開始から最大2年間は「標準報酬月額」および「標準賞与額」の算定基礎から除外されます。つまり、この手当を支給しても社会保険料がさらに連動して跳ね上がることはありません。
- メリットの付加:手取りを維持させつつ、社会保険加入による保障の手厚さを享受させることができるため、従業員との良好な労使関係を維持するうえで有効な心理的インセンティブとなります。
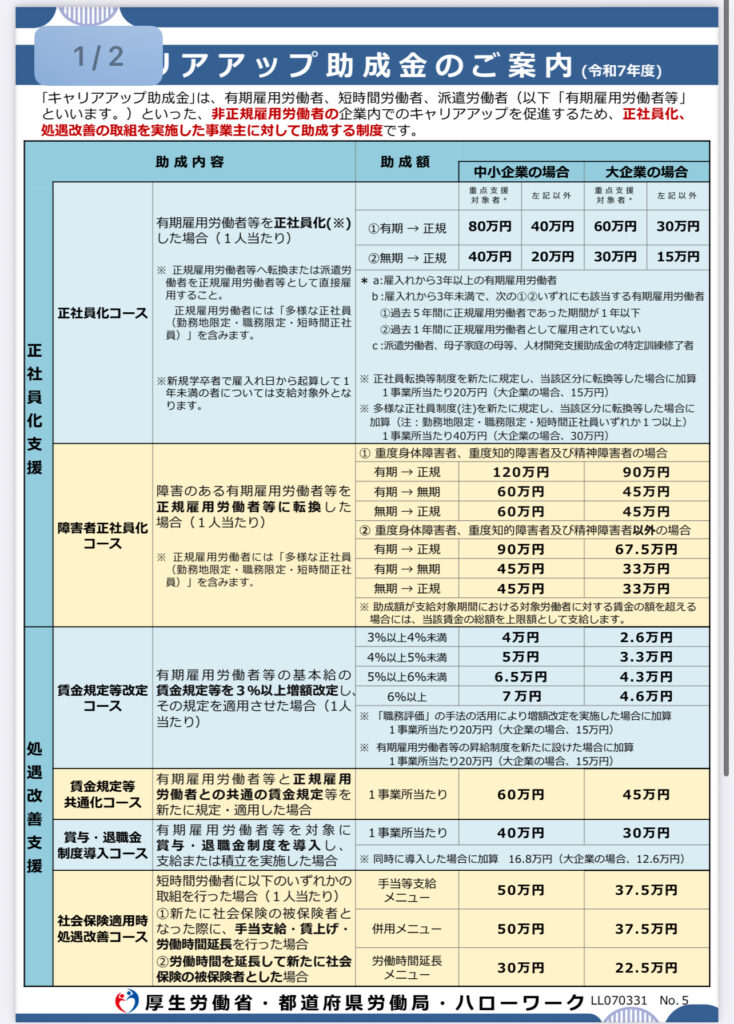
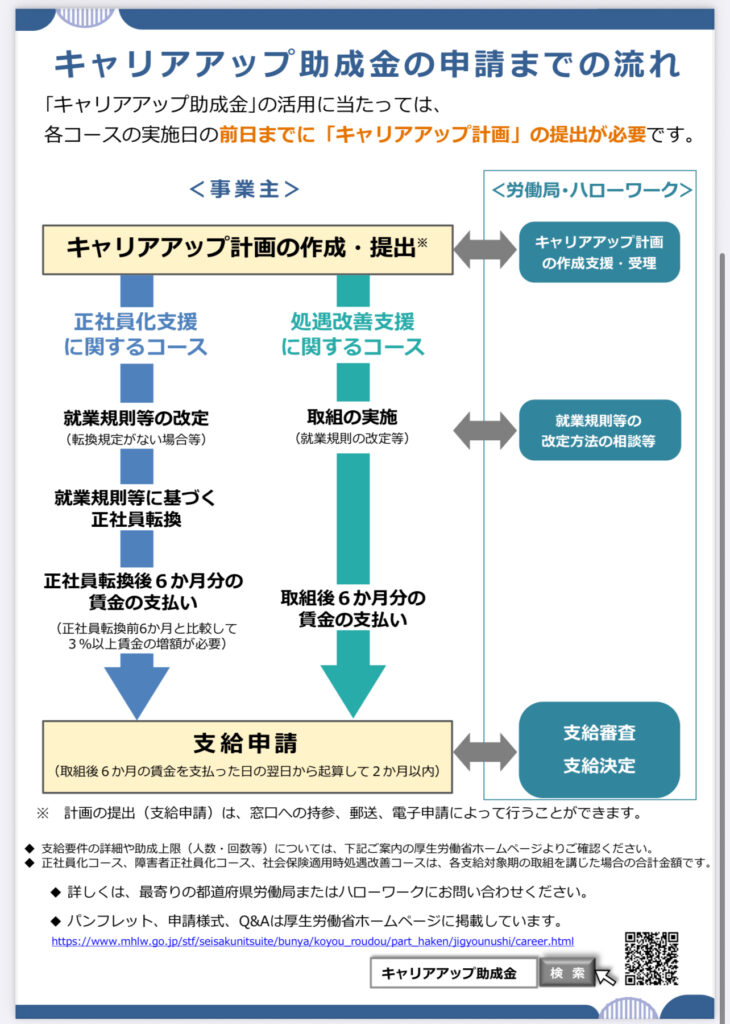
② キャリアアップ助成金(社会保険適用時ノウハウ・適用促進コース)の活用
短時間労働者を新しく社会保険に加入させ、併せて手当の支給や基本給の増額(賃金規定の改定など)によって収入を増加させた企業に対して、国から助成金が支給されます。
- 支給額の目安:労働者1人あたり最大50万円〜100万円規模(※支給メニューや手当支給・賃金改善の組み合わせ条件、企業の規模によって変動)の助成を受けることが可能です。
- 経営的視点:助成金をフル活用することで、企業側の社会保険料(事業主負担分)や手当支給によるコスト増加を相当程度相殺することができ、人手不足の解消と生産性向上を両立させる経営戦略を描くことができます。
6. 実務担当者のためのチェックリスト
定時決定(算定基礎届)や随時改定の実務をミスなく円滑に進めるため、以下の項目をチェックリストとして活用してください。
【算定基礎届(定時決定)チェックリスト】
- [ ] 対象者の抽出は正しいか(7月1日現在の在籍者。6月1日以降採用者や7〜9月随時改定対象者を除外できているか)
- [ ] 4月・5月・6月の支給日基準で集計しているか(締め日ベースではなく「実際に支払われた日」ベースで集計しているか)
- [ ] 非課税の通勤手当を含めているか(定期券の分額計算なども正しく反映されているか)
- [ ] 残業代や各種手当の漏れはないか(4〜6月に支払われた全ての労働対価を合算しているか)
- [ ] 支払基礎日数の確認をしたか(17日未満の月を除外して平均を計算しているか)
- [ ] 短時間労働者(パート・バイト)の算定区分を間違えていないか(支払基礎日数が11日以上の月を対象とする等の特例を正しく適用できているか)
- [ ] 7月10日の提出期限に間に合うよう準備されているか
【月額変更届(随時改定)チェックリスト】
- [ ] 固定的賃金の変動が発生したか(基本給改定、手当の新設・変更、通勤費変更など)
- [ ] 変動月から3か月間の支払基礎日数がすべて17日以上あるか
- [ ] 従前の等級と比べ、3か月平均の等級に「2等級以上の差」があるか
- [ ] 固定的賃金の増減方向と、等級の変動方向が一致しているか(例:昇給したのに残業代減少で2等級下がった場合は随時改定対象外)
まとめ:社会保険実務は「早めの準備」と「経営・心理アプローチ」がカギ
社会保険の標準報酬月額に関する実務は、単なる「数字の集計作業」や「行政手続き」にとどまりません。
正確な算定を行わなければ、従業員の将来の年金額や傷病手当金の受給額に不利益を与えてしまうリスクがあります。また、企業にとっても社会保険料の事業主負担分は固定費に直結するため、法改正や各種手当・助成金(キャリアアップ助成金や社会保険適用推進手当など)を正しく理解し、最適に運用することは重要な経営課題です。
毎年7月10日の定時決定期限に向けて、4月給与が確定した段階から計画的に準備を進めることが大切です。また、短時間労働者の社会保険加入に際しては、制度のメリット(将来の保障手厚化)を従業員に丁寧に伝え、不安を取り除く心理的ケア(インフォームド・コンセント)を行うことで、従業員のエンゲージメント向上と安心感につながります。
正義感と真摯な姿勢をもって労務管理を行うことが、長期的に見て強い組織と従業員からの深い信頼を構築する最大の秘訣です。
おすすめの参考書籍
実務を進めるうえで、最新の法改正対応や具体的な記入例が図解されている以下の書籍を手元に置いておくことをおすすめします。